旅游业务上市公司全景图 核心企业、产业链布局与投资逻辑
一、旅游业务上市公司的界定与分类
旅游业务链条长、覆盖面广,A股及港股中涉及旅游业务的上市公司可分为三类:第一类是纯旅游主业公司,旅行社、景区、酒店、免税等收入占绝对主导;第二类是旅游相关多元化公司,旅游只是其业务板块之一;第三类是旅游产业链配套公司,为旅游业务提供交通、支付、营销、装备等支撑。理解这一分层,是梳理旅游板块投资逻辑的前提。
二、核心旅游业务上市公司扫描
(一)景区与目的地运营
景区类公司是最典型的旅游业务标的,收入直接绑定客流与门票、索道、演艺等二次消费。代表企业包括:黄山旅游(黄山风景区索道、酒店、徽菜业务)、峨眉山A(峨眉山景区游山票、索道、宾馆)、丽江股份(玉龙雪山索道、印象丽江演艺)、张家界(宝峰湖、大庸古城等)、桂林旅游(两江四湖、银子岩等)、天目湖(一站式休闲目的地)、宋城演艺(千古情系列文旅演艺,跨区域复制能力强)、中青旅(乌镇、古北水镇景区经营)。这类公司的核心变量是客流恢复弹性、门票降价政策与二次消费占比。
(二)酒店与住宿
酒店是旅游业务中连锁化和规模化程度最高的细分赛道。锦江酒店、首旅酒店、华住集团(港股)构成国内酒店三强,覆盖经济型到中高端全谱系;君亭酒店聚焦中高端精选服务;金陵饭店兼有酒店经营与贸易。酒店板块兼具周期与成长属性:RevPAR(每间可售房收入)反映周期景气,门店扩张与品牌升级决定成长性。
(三)免税与旅游零售
中国中免是全球最大旅游零售运营商,以免税业务为核心,离岛免税、口岸免税、市内免税多场景布局,是旅游消费回流政策的最大受益者之一。王府井获批免税牌照后切入免税赛道,海旅免税、珠免等资产亦通过资本市场整合。免税板块的关键变量是政策(离岛免税额度、品类扩容)与客流。
(四)旅行社与综合旅游服务
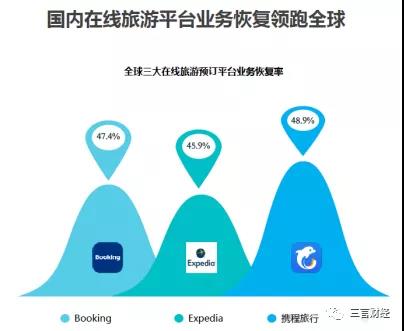
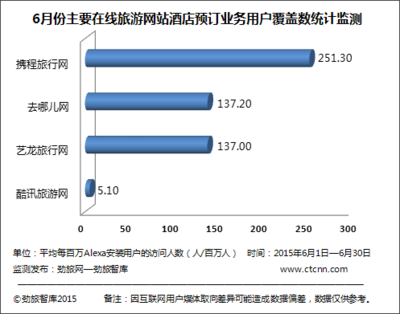
中青旅以旅行社起家并延伸至景区;众信旅游聚焦出境游批发零售,行业复苏弹性大但盈利波动明显;凯撒旅业(现名凯撒同盛)涉及旅游与航空配餐。在线旅游方面,携程集团、同程旅行在港股上市,是国内OTA双寡头,业务覆盖住宿预订、交通票务、度假产品,是观察旅游需求最直接的风向标。
(五)旅游交通与配套
旅游业务离不开交通支撑。三峡旅游(原宜昌交运)经营游轮与旅游客运;长白山旅游依托景区交通与温泉;九华旅游含索道、客运业务。航空与机场公司虽以公共交通为主业,但旅游出行需求是其客运量的重要驱动。
三、港股与海外中国旅游资产
港股聚集了多家旅游业务龙头:携程集团(OTA龙头)、同程旅行(下沉市场OTA)、华住集团(酒店)、复星旅游文化(Club Med度假村运营)、海昌海洋公园(主题公园)、中国中免(A+H)。这类标的同时受国内旅游景气与海外资金风险偏好影响,估值体系与A股存在差异。
四、影响旅游上市公司的核心变量
第一,客流与出行政策。节假日数据、航班量、铁路客运量是高频跟踪指标;签证便利化、入境游政策对出境游与入境游公司影响显著。第二,消费力与客单价。旅游业务收入=客流×客单价×转化率,居民可支配收入与消费信心决定客单价弹性。第三,供给格局与竞争。酒店连锁化率提升、景区门票降价、OTA流量成本变化都会重塑利润分配。第四,政策红利。免税额度调整、文旅融合政策、带薪休假落实等构成事件性催化。
五、投资逻辑与风险提示
从投资框架看,旅游业务上市公司可分为三类逻辑:复苏弹性型(出境游社、景区、酒店,看客流修复斜率和经营杠杆)、成长扩张型(连锁酒店、演艺复制、免税扩容,看门店与项目增量)、稀缺资源型(优质景区、免税牌照,看资源壁垒与政策护城河)。配置上需注意旅游板块的季节性与高波动特征。
风险方面:宏观消费走弱导致客单价下行;极端天气与突发事件冲击客流;景区门票降价政策压缩利润;酒店与免税行业竞争加剧;出境游恢复不及预期;部分公司资产负债率较高、现金流承压。
六、
旅游业务上市公司横跨景区、酒店、免税、OTA、旅行社与配套服务,构成 A 股与港股中辨识度较高的一条消费主线。其共同特征是以客流为基础变量、以体验和服务为价值载体。对投资者而言,把握政策周期、跟踪高频客流数据、甄别各细分赛道的竞争格局,比简单追逐板块行情更为重要;对产业观察者而言,这批公司则是中国旅游消费结构变迁最直观的样本。
如若转载,请注明出处:http://www.yujianshanghai.com/product/51.html
更新时间:2026-11-03 19:46:00