切入互联网金融,众信旅游为何从互联网小贷起步?
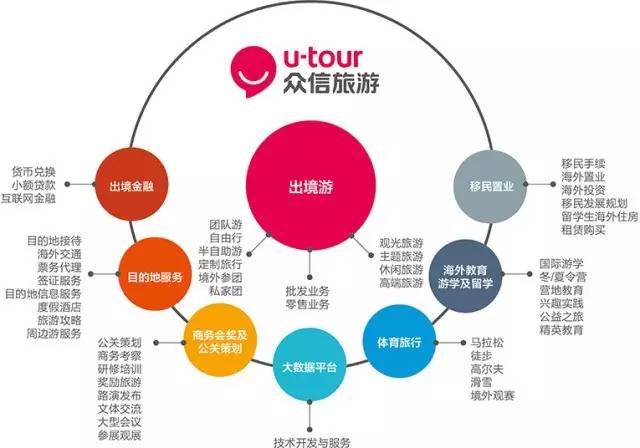
在“旅游+金融”的融合浪潮中,众信旅游作为传统旅游服务商,选择以互联网小贷作为切入互联网金融的突破口,而非支付、保险或理财等更“轻”的环节。这一战略选择背后,既涉及对旅游业务场景的深度理解,也反映了企业在资金链、用户价值挖掘与合规风险之间的审慎权衡。
一、旅游业务的天然资金需求是直接动因
旅游业务本质上是资金密集型的服务行业。旅行社需要提前向航空公司、酒店、地接社等供应商预付大量款项以锁定资源,而游客款项往往分期或延后结算,由此形成天然的资金错配窗口期。尤其在旺季备货、包机切位、大型团组接待等场景中,短期流动资金压力显著。通过互联网小贷,众信旅游可以为上下游供应商(如地接社、中小旅行社、票务代理)以及个人游客提供短期融资,既缓解生态内资金缺口,又增强对渠道和客户的粘性。旅游信贷成为业务链条上最“顺理成章”的金融服务延伸。
二、场景自洽与风控可控性优于其他金融业态
相比消费金融或支付业务需面对海量陌生客户和复杂征信数据,互联网小贷可以嵌入众信已有的旅游交易场景。借款用途明确——购买旅游产品、支付团款或垫付资源采购,资金流向相对闭合,便于贷后管理。众信多年积累的供应商合作记录、游客消费数据、线路运营情况,可转化为差异化的风控变量。小额、短期、高频的特点,也与旅游业务所需的周转节奏高度契合,降低了试错成本。“从熟悉的场景切入”成为风险最小的路径。
三、挖掘用户生命周期价值与客单价提升
旅游是低频高客单价消费。单靠旅游产品本身利润薄,且用户访问间隔长。互联网小贷能够为犹豫中的游客提供分期支付方案(如大额出境游、家庭度假套餐),直接拉高转化率和客单价。信贷服务可以成为相对高频的服务触达点:期还款过程、额度提醒等使得企业与用户保持金融维度的持续连接,为后续复购和交叉销售创造机会。在流量红利消退的背景下,金融工具成为深耕存量用户、提升单个用户终身价值的手段之一。
四、服务旅游供应链,强化B端护城河
众信旅游的线下渠道与批零一体模式中,大量中小旅行社、地接服务商和资源方存在季节性资金周转难题,但它们往往难以从银行获得灵活授信。互联网小贷可以依据其历史采购量、合作稳定度、散客评价等软信息提供融资,从而加深供应链协作紧密度。当帮助伙伴缓解账期压力时,众信对核心资源的掌控力随之增强,形成一种金融支持的议价和绑定能力。这一B端赋能效应是通用互联网平台难以复制的,因其根植于产业关系网络。
五、政策与资本约束下的次优选择
互联网小贷的牌照获取和创新空间相对支付、保险经纪、公募基金等更为便捷,注册资本门槛与审批程序也相对可控。众信旅游可凭借股东背景和业务流水获得低成本资金支持,叠加小贷业务资本消耗小、放款流程快的特点,适合作为金融业务“试验田”。进一步看,若从支付或理财切入,需更强的持牌运营与银行合作壁垒;而以场景支撑的小贷业务先跑通资产生产与风险管理,能够为以后向助贷、导流或更深层次的供应链金融打下基础,即先以自我场景尝试可控业务,视为金融布局的稳定第一步。
##
众信旅游从互联网小贷切入,是瞄准了旅游业务中真实存在的资金痛点与一手场景资源。它利用既有上下游关系与风控数据完成小范围金融变现,弥补原本错配的现金流并延长客户服务链。这种路径并不等同于转行金融,而是金融业作为旅游网络中的“顺畅插口”——以安全的闭环尝试,让低频高客单的中国式服务业,找到优化用户价值和支持伙伴的支线航道。故曰:旅游是根,小贷是轻度拥抱产业之入口。
如若转载,请注明出处:http://www.yujianshanghai.com/product/4.html
更新时间:2026-11-05 11:45:28