起底20家创新层旅游企业 优质资源与产品供给者为何最吸金
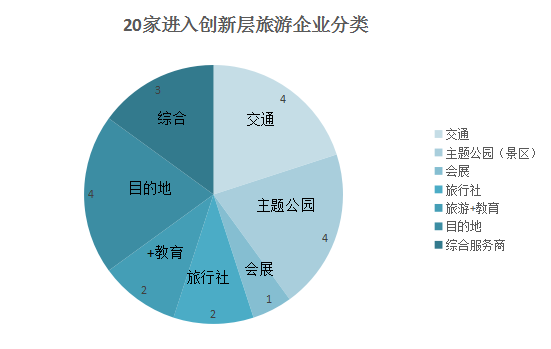
在新三板创新层中,旅游企业虽然数量不多,却浓缩了行业赛道里最具成长性和资本关注度的力量。以20家创新层旅游企业为样本观察,一个清晰的结论浮出水面:真正“吸金”的,并非渠道流量型玩家,而是掌握优质旅游资源、具备强产品供给能力的企业。这类企业要么卡位稀缺目的地资源,要么在细分产品上形成可复制的供给体系,从而在融资、营收与估值上表现出更强的韧性。
一、样本结构:资源端与产品端占据主流
从20家创新层旅游企业的业务分布看,大致可分为三类:一是目的地资源运营类,包括景区、度假区、海岛、山地等资源的开发与运营;二是产品供给与整合类,涵盖主题游、研学游、定制游、康养旅游、冰雪旅游等细分产品;三是渠道与技术服务平台类,包括OTA、票务分销、SaaS服务等。三类之中,资源端与产品端企业在收入规模和融资能力上整体占优,尤其拥有稀缺自然资源或强IP产品体系的企业,单家融资额和营收体量明显领先。
二、优质资源为何“吸金”:稀缺性构筑护城河
旅游资源的核心价值在于不可复制性。创新层中表现突出的企业,往往在特定目的地拥有长期经营权、独家合作或深度绑定关系。例如依托山岳、湖泊、海岛、温泉等自然禀赋的企业,通过索道、游船、演艺、住宿等二次消费产品提升客单价,形成稳定的现金流。对资本而言,这类资产的吸引力在于:一是资源壁垒高,竞争格局相对稳定;二是运营成熟后可形成“门票+体验+住宿”的复合收入结构,抗周期能力更强;三是资源型项目便于打包融资、REITs等资本化路径探索。因此,在创新层融资中,拥有核心景区或目的地运营权的企业更容易获得定增与信贷支持。
三、产品供给者为何“吸金”:高频创新与毛利空间
与资源端不同,产品供给型旅游企业的吸金逻辑在于对需求的快速响应能力。研学旅行、亲子营地、银发康养、户外徒步、冰雪度假等细分赛道,近年在创新层中涌现出一批定位清晰的企业。这类企业的共同特征是:产品标准化程度较高,可快速复制,且毛利率优于传统观光业务。资本看重的是其“轻资产+强内容”的属性——通过课程设计、路线研发、服务标准输出形成品牌溢价,并以分销渠道和会员体系放大规模。以定制游和主题游为例,优质产品供给者能够通过客单价提升和复购率增长支撑业绩,因而在融资端获得更高认可度。
四、渠道型企业的分化:流量红利消退后的估值压力
相比之下,单纯依赖票务分销、流量倒卖或低价团模式的渠道型企业,在创新层中的吸金能力明显偏弱。原因在于:旅游渠道竞争充分,毛利率薄,易受平台规则和价格战冲击;缺乏独有的资源或产品内容,难以形成用户黏性。这也解释了为什么部分主营分销或区域批发业务的创新层旅游企业,营收规模不小,但融资和估值表现平平。资本的判断标准更倾向于“有没有可沉淀的资产或可复用的产品能力”,而非单纯的流水规模。
五、从20家企业看三大吸金信号
20家创新层旅游企业在资本市场上的表现透露出三个信号:第一,资源禀赋仍是硬通货。拥有景区、度假区、温泉、海岛等核心资源经营权或独家合作权的企业,融资成功率和融资规模更高。第二,产品创新能力决定成长天花板。能够在细分赛道形成标准化产品序列的企业,更容易获得机构投资者关注。第三,运营与服务质量构成风险屏障。旅游消费趋重视体验与安全,成熟运营团队和品质管控体系是资本评估的重要权重。
六、谁能持续吸金
旅游行业的资本逻辑正在从“规模优先”转向“质量优先”。对创新层旅游企业而言,优质资源和优质产品并非互斥,而是最佳组合:资源端企业需要补足产品体验与内容运营能力,产品端企业若能向上游资源延伸,将获得更强议价权和更稳定毛利。真正持续吸金的旅游企业,将是那些把“稀缺资源+可复制产品+高品质服务”融为一体的供给者。这20家创新层企业的分野与 trend,正是全行业转型的缩影。
如若转载,请注明出处:http://www.yujianshanghai.com/product/22.html
更新时间:2026-11-03 02:11:32